キャバクラの領収書は経費にできる?経費の目安やもらい方、注意点も解説
この記事では、経費として検討しやすいケースと認められにくいケース、交際費の目安を解説します。領収書とインボイスの記載事項、もらい方、勘定科目、注意点まで確認し、経費処理の判断材料を整える流れをつかみましょう。
税務上の扱いは、事業形態、参加者、支出内容などで変わります。記事だけで最終判断せず、迷うときは経理担当者や税理士、税務署などへ確認してください。
キャバクラの領収書は経費にできる?
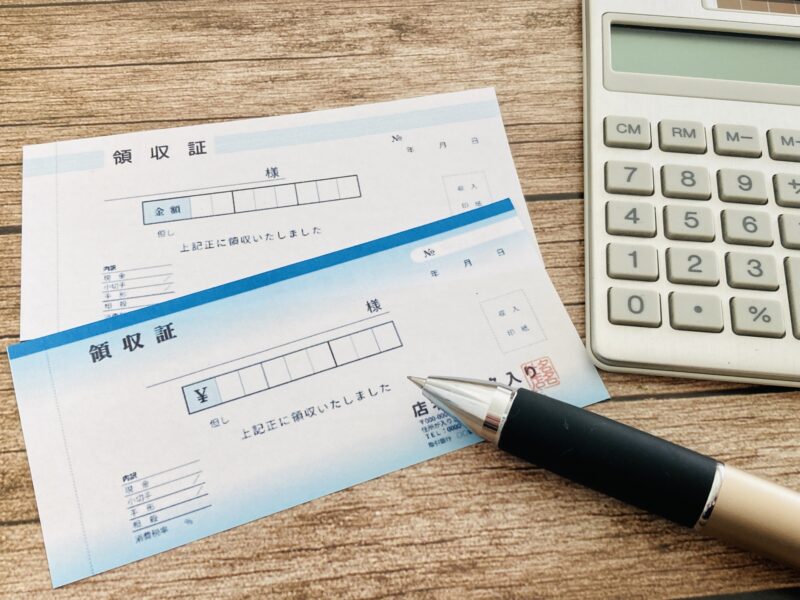
キャバクラで支払った費用も、事業との関連性を具体的に説明できれば、経費として検討できます。法人税上の交際費等には、事業に関係のある方に対する接待、供応、贈答などのための支出が含まれます。
判断の軸は、支出先の業種ではなく事業上の目的です。領収書は支払いを示す資料として使えますが、それだけで取引先との関係や接待の目的まで証明するものではありません。領収書があるかと、経費にできるかを分けて考えましょう。
例えば、会社のカードで支払った場合も、その事実だけで事業との関連性は決まりません。支払手段ではなく、誰とどのような目的で利用したかを確かめることが必要です。
キャバクラの費用が経費と認められるケース
経費として検討しやすいのは、売上や取引関係の維持および形成など、業務とのつながりを説明できる利用です。代表的な2つのケースを見ながら、どのような記録が役立つかも確認します。
取引先や商談相手との親睦の場とするケース
既存の取引先と関係を深める場、商談相手と今後の取引について意見交換する場として利用したなら、事業との関係を整理しやすいでしょう。相手が顧客、仕入先、業務委託先などの事業関係者であることが大切です。
参加者の氏名や会社名、自社との関係を記録すると、誰に対する接待だったかを説明しやすいでしょう。同席しただけで自動的に経費になるわけではないため、どの案件や取引に関する席だったかも添えておきましょう。
接待の二次会・会食として利用したケース
会食後の二次会としてキャバクラへ移動し、引き続き業務上の関係を深めたケースも考えられます。一次会からの流れ、同席者、利用目的が一貫していれば、支出の背景も明確になるでしょう。
一次会と二次会の領収書と利用記録をひと組みで保管すると、一連の接待だったことも確認しやすいでしょう。会食後に一人で私的に立ち寄った場合は性質が異なるため、会計や記録も分けてください。
UNJOUR TOKYOでは、一晩に300名以上が訪れる六本木屈指の正統派キャバクラとして、多くのお客様を迎えています。接待の店舗を選ぶ際は、相手が過ごしやすい環境や会計条件を事前に確認し、予約前に必要な条件を店舗へお問い合わせください。
キャバクラの領収書が経費と認められにくいケース
領収書を保管していても、事業との関係を説明できない支出は経費として扱いにくいでしょう。私的利用、従業員のみの利用、プレゼントの3つに分けて考えましょう。
プライベートで利用したケース
友人との飲み会や一人での利用など、業務と無関係な支出は経費には含められません。自分名義や会社名義の領収書を受け取っていても、利用の実態が私的であれば判断は変わりません。
個人事業主の家事上の費用は必要経費にならず、業務と共通する支出も、記録に基づいて業務上必要な部分を明確に区分できることが求められます。私用と事業利用の会計を混ぜないようにしましょう。
従業員のみで利用したケース
従業員だけで利用した費用は、取引先への接待とは性質が異なります。一部の従業員の私的な飲み会であれば、交際費や福利厚生費としての説明は難しくなるでしょう。参加者が従業員であることだけで、福利厚生費にできるわけではありません。
従業員の慰安のために通常必要な費用は交際費等から除かれる場合がありますが、対象の公平さや行事の目的などを含めた個別判断が必要です。社内飲食は接待と分けて判断することを意識してください。
キャバ嬢へのプレゼント
キャバ嬢へ個人的な好意で贈った品物は、業務上の支出と説明しにくいと考えられます。接待の席で費用を支払ったことと、個人へプレゼントを贈ったことは、別の支出として記録しましょう。
法人税上の交際費等には事業関係者への贈答も含まれるため、受贈者と事業の関係、贈った目的、品物の内容と金額を説明できるかが判断材料です。好意と業務上の必要性を切り分けることが重要です。
領収書が品物の購入額しか示さない場合は、誰に、なぜ贈ったかを別に記してください。接待と無関係な私的な贈り物は、会社の支出に混ぜないようにします。
経費における交際費の目安
交際費の扱いは、法人か個人事業主かによって異なります。また、法人では資本金などの区分も関係するため、いくらまでなら問題ない、と金額だけで判断しないようにしましょう。
法人の場合
法人の交際費等は原則として全額が損金不算入ですが、法人の区分に応じた措置が設けられています。会計帳簿へ経費として計上することと、法人税の計算上で損金に算入できることは同じではありません。
期末資本金等が1億円以下などの法人は、定額控除限度額の年間800万円か、社外での飲食等にかかる費用の50%から、損金不算入額を計算する方法を選べる場合があります。資本金やグループ関係も含めて区分を確認する必要があるため、自社の税務処理は税理士などに確認してください。
なお、年間800万円は支出を認める目安ではなく、税額を計算する際の限度額です。接待ごとに事業上の目的を確認する必要性は、限度額に余裕があっても変わりません。
個人事業主の場合
個人事業主の場合、法人に設けられた年間800万円の定額控除限度額をそのまま当てはめることはできません。金額よりも、総収入を得るために直接必要だったか、業務上の費用だったかが重要です。
個人事業主が必要経費に算入できるのは、収入を得るために直接要した費用や、その年に生じた販売費や一般管理費などの業務上の費用です。取引先、目的、業務との関係を記録で示すことが欠かせません。
一定額以下の飲食費の取り扱い
法人では役員や従業員、その親族のみを対象とするものを除き、飲食等の参加者1人あたりの金額が10,000円以下であれば、交際費等の範囲から除かれる制度があります。2024年3月31日以前の支出に適用されていた5,000円と混同しないようにしましょう。
金額だけでなく参加者や店名などの記録保存が条件です。年月日、参加者との関係、人数、金額、店名、所在地などを記します。キャバクラでの支出は、飲食等に該当する内容と金額の範囲を確認し、自己判断を避けてください。
総額を参加者数で単純に割る判断が適切かは、領収書に含まれる内容によって迷うケースがあります。ボトル、チャージなどの扱いは、明細と利用実態をもとに確認しましょう。
領収書・インボイスに記載が必要な事項
領収書を受け取ったら、金額だけでなく、日付や発行者なども確認します。さらに、消費税の仕入税額控除を検討する場合は、その書類がインボイスの要件を満たしているか確認が必要です。
領収書に必要な記載事項
経費の証憑としては、店舗など発行者の名称、利用日、支払額、取引内容を確認できる書類を受け取ります。自社の経理ルールで宛名が必要な場合は、会社の正式名称を省略せずに伝えましょう。
社外飲食費の基準を利用するには、領収書の保存に加え、参加者との関係、人数、店名、所在地などを記した書類が必要です。店舗発行の領収書と自社で補う利用記録をセットで管理してください。
インボイス制度で追加された記載要件
適格請求書には、発行事業者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価額と適用税率、税率ごとの消費税額等などが必要です。一般の領収書が自動的にインボイスとして使えるわけではありません。
飲食店業などの事業者が交付する適格簡易請求書では、書類を受け取る事業者名の記載は不要で、適用税率か消費税額等のどちらか一方の記載で足ります。登録番号があるかを会計時に確認すると、後日の照会を減らせます。仕入税額控除の可否は、自社の課税状況や経過措置も関係するため、経理担当者へ確認しましょう。
宛名がないからすぐ無効、登録番号があれば経費にできるといった判断は適切ではありません。インボイスの要件と、所得税や法人税上の経費性は分けて確認することが大切です。
キャバクラでの領収書のもらい方
領収書は、会計時に必要事項を伝えて依頼するのが基本です。支払いを済ませて店舗を出る前に記載内容を確認すると、不備があった場合もその場で相談しやすいでしょう。
キャバクラで領収書をもらうときの伝え方
スタッフに「領収書をお願いします」と伝え、宛名、必要な書類の種類、支払方法に応じた発行方法を確認します。自社がインボイスを必要とするなら、適格請求書の要件を満たす書類を発行できるかも尋ねてください。
適格請求書は、税務署長の登録を受けた適格請求書発行事業者だけが交付できます。宛名とインボイスの要否を簡潔に伝えると、会計を進めやすくなります。宛名を無記入にするか上様とするかは自分で決めず、自社ルールを確認しましょう。
キャバクラで領収書をもらうタイミング
予約時や入店時に領収書が必要と伝えておき、最終的には会計前にもう一度依頼すると漏れを防ぎやすくなります。複数名で利用して個別会計を希望する場合は、支払いを分けられるかも早めに尋ねましょう。
領収書をインボイスとして保存するときは、取引年月日や発行者の登録番号など、必要事項が揃っているかを確認する必要があります。受け取った直後に日付、金額、発行者を見ましょう。不備に気付いたら、後日に自分で書き加えず店舗へ確認します。
支払者と領収書の名義をあわせる必要があるなど、社内独自の精算条件が設けられている場合もあります。初めて接待費を精算する方は、利用前に社内規程も見ておきましょう。
UNJOUR TOKYOでは、一晩に300名以上が訪れる六本木屈指の正統派高級キャバクラとして、多くのお客様を迎えています。六本木で接待の場を検討する際は、領収書の宛名やインボイスへの対応を予約前に尋ね、必要な書類や費用について事前に店舗へご確認ください。
キャバクラの費用に用いられる勘定科目の考え方
勘定科目は、キャバクラという店舗の種類ではなく、支出の実態にあわせて選びます。取引先への接待であれば、一般に交際費や接待交際費を検討します。ただし、勘定科目の名称や補助科目は会社の会計方針次第です。
税務上の交際費等は、事業関係者への接待、供応、慰安、贈答などのために支出する費用という実質で判断されます。科目名よりも利用目的と記録の整合性が重要です。
社内の飲食だからといって福利厚生費にしたり、仕事の話をしたからといって会議費にしたりするのは適切とは限りません。利用後に科目を都合よく変えず、社内ルールに沿って継続的に処理しましょう。判断が難しい支出は、経理担当者や税理士へ事実関係を伝えて確認してください。
キャバクラの領収書を経費にするときの注意点
経費処理の準備は、領収書を保管するだけで終わりではありません。書類の記載内容、接待の相手と内容、頻度と金額の3点を確認し、後から支出の実態を追えるようにしましょう。
店名や日付などが正しく記載された領収書を受け取る
領収書を受け取ったら、店名、利用日、金額、但し書きなどを確認します。インボイスが必要なら登録番号なども見てください。クレジットカードの利用明細も保管し、領収書と支払額が一致するか見ると整理しやすくなります。
消費税の仕入税額控除には、原則として一定の事項を記した帳簿と適格請求書等の保存が求められます。領収書の内容は支払ったその日に確認すると、記憶が鮮明なうちに不足情報も補いやすいでしょう。
接待の相手や商談内容を記録しておく
領収書の裏面や経費精算システムに、参加者の氏名、会社名、人数、自社との関係、接待の目的を記します。具体的な商談名、案件名、会食後の二次会であることなども、業務上必要だった理由を思い出す手がかりになります。
参加者と自社との関係も記録することが欠かせません。飲食等に参加した事業関係者の氏名または名称も記録対象です。接待とだけ書くのではなく、第三者が見ても支出の目的を理解できる程度まで具体化してください。
記録の形式は、領収書の裏面へのメモに限られません。経費精算システムや会計ソフトの備考欄など、領収書と結び付けて後から確認できる方法で管理しましょう。紙と電子データのどちらを使う場合も、社内ルールに沿って統一します。
接待の頻度や金額が適正か確認する
一回ごとの目的を説明できても、同じ相手との接待が短期間に重なっていたり、事業規模に対して大きな支出が続いていたりする場合は、業務上の必要性をより丁寧に確認する必要があります。全支出を月ごとや取引先ごとに一覧できるようにしましょう。
必要経費に算入できるのは、収入を得るために直接要した費用や業務上の費用であり、私的な部分は含められません。金額と頻度を事業目的と照らし合わせることで、異常な支出に早く気付けます。判断に迷うときは、帳簿と利用記録を示して税理士などへ相談してください。
キャバクラでの接待では領収書をもらおう
キャバクラでの接待費用を処理するときは、領収書を受け取り、店名、日付、金額などを確認します。その上で参加者、取引関係、人数、接待の目的も記し、領収書と一緒に保管することが大切です。
領収書は出発点であり、利用目的を示す記録があって判断材料が揃います。法人と個人事業主の違い、社外飲食費の基準、インボイスの要否も確認し、現行の税務ルールと自社の会計方針に沿って処理してください。
六本木で接待利用の店舗を選ぶ際は、店内の雰囲気だけでなく、利用にかかる費用、領収書の宛名、インボイスへの対応なども事前に尋ねましょう。記録が必要なことを同席する社内メンバーと共有しておくと、利用後の精算も進めやすくなります。
予約前には、予算、人数、領収書の宛名、インボイスの要否を社内で整理しておくといいでしょう。利用後は、書類の内容と参加者、利用目的をその日のうちに記録します。社内の承認手順も先に確認し、精算期限までに必要な書類と記録を揃えてください。
UNJOUR TOKYOでは、一晩に300名以上が訪れる六本木屈指の正統派キャバクラとして、ラグジュアリーな空間で非日常のひとときをお楽しみいただけます。六本木で接待に適した空間を探している方は、領収書の形式や利用条件を予約時に店舗へお問い合わせのうえ、候補としてご検討ください。